Descarga la versión en PDF
Artículo publicado en El Comercio.
El Gobierno anunció un paquete de S/18 000 millones para el 2027 frente al fenómeno de El Niño (FEN) y al alza del precio de los combustibles, que incluye S/2 500 millones en bonos para las familias más vulnerables. El paquete va en la dirección correcta, dada la magnitud del FEN prevista para los próximos meses. Según el ENFEN, El Niño costero extraordinario se mantiene como el escenario más probable hasta enero del 2027 y un evento de esa magnitud podría reducir significativamente los ingresos de las familias.
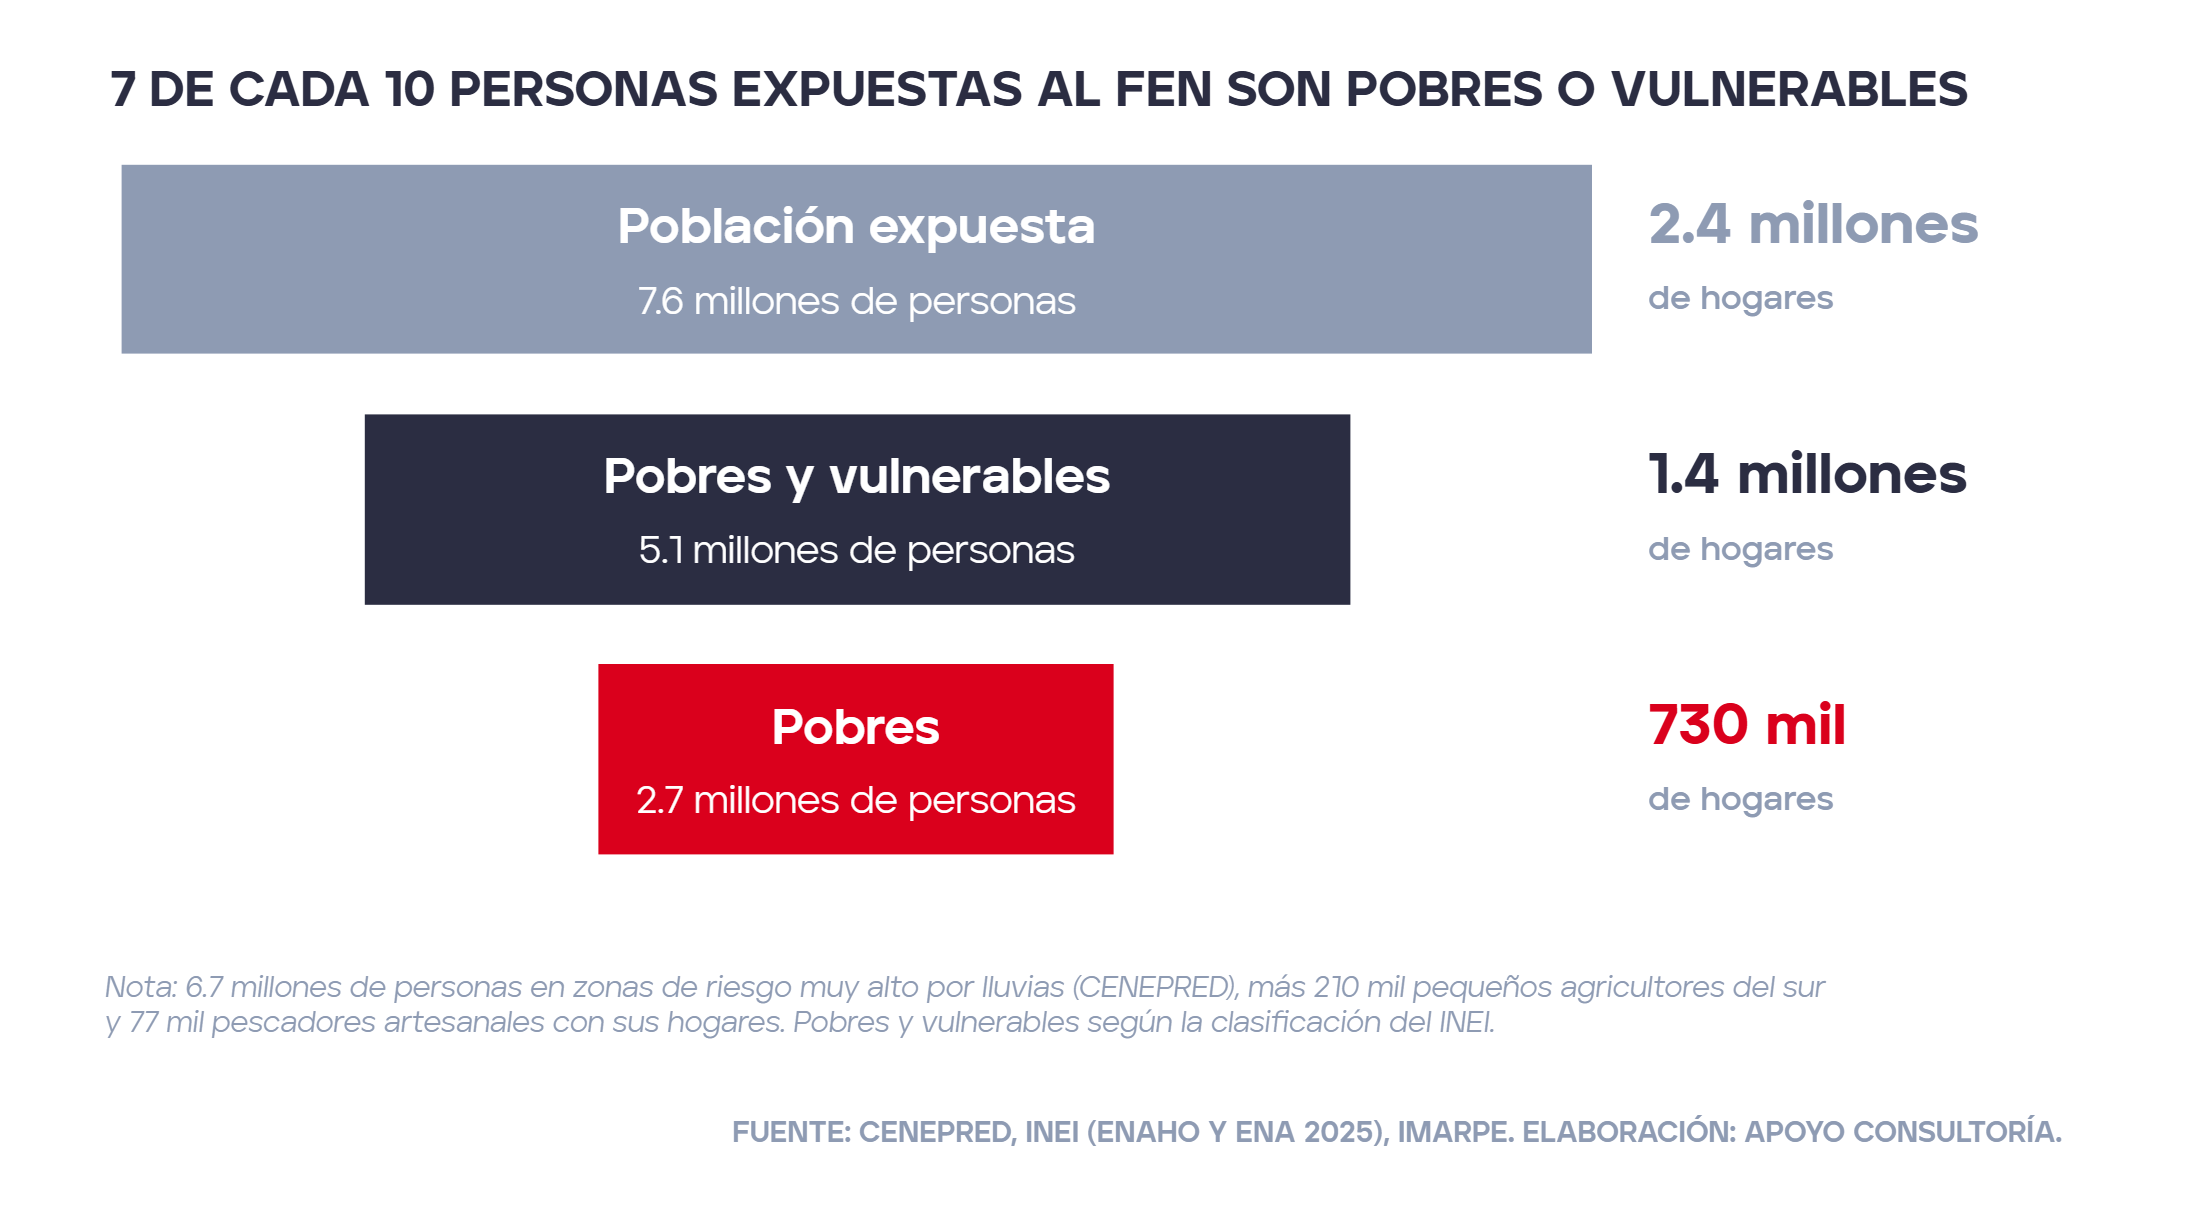
El impacto de un Niño extraordinario puede darse por distintas vías: inundaciones y huaicos en la costa, pérdidas de cosechas en el sur andino y menor pesca artesanal por el calentamiento del mar. Según el CENEPRED, alrededor de 6,6 millones de personas viven en zonas de riesgo muy alto por inundaciones y huaicos. Si se suman los pequeños agricultores y pescadores expuestos, estimamos que alrededor de 7,6 millones de personas podrían verse afectadas. De ellas, cerca de cinco millones son pobres o vulnerables, es decir, están en riesgo de caer en pobreza ante un golpe como este, o dependen de actividades especialmente expuestas al fenómeno.
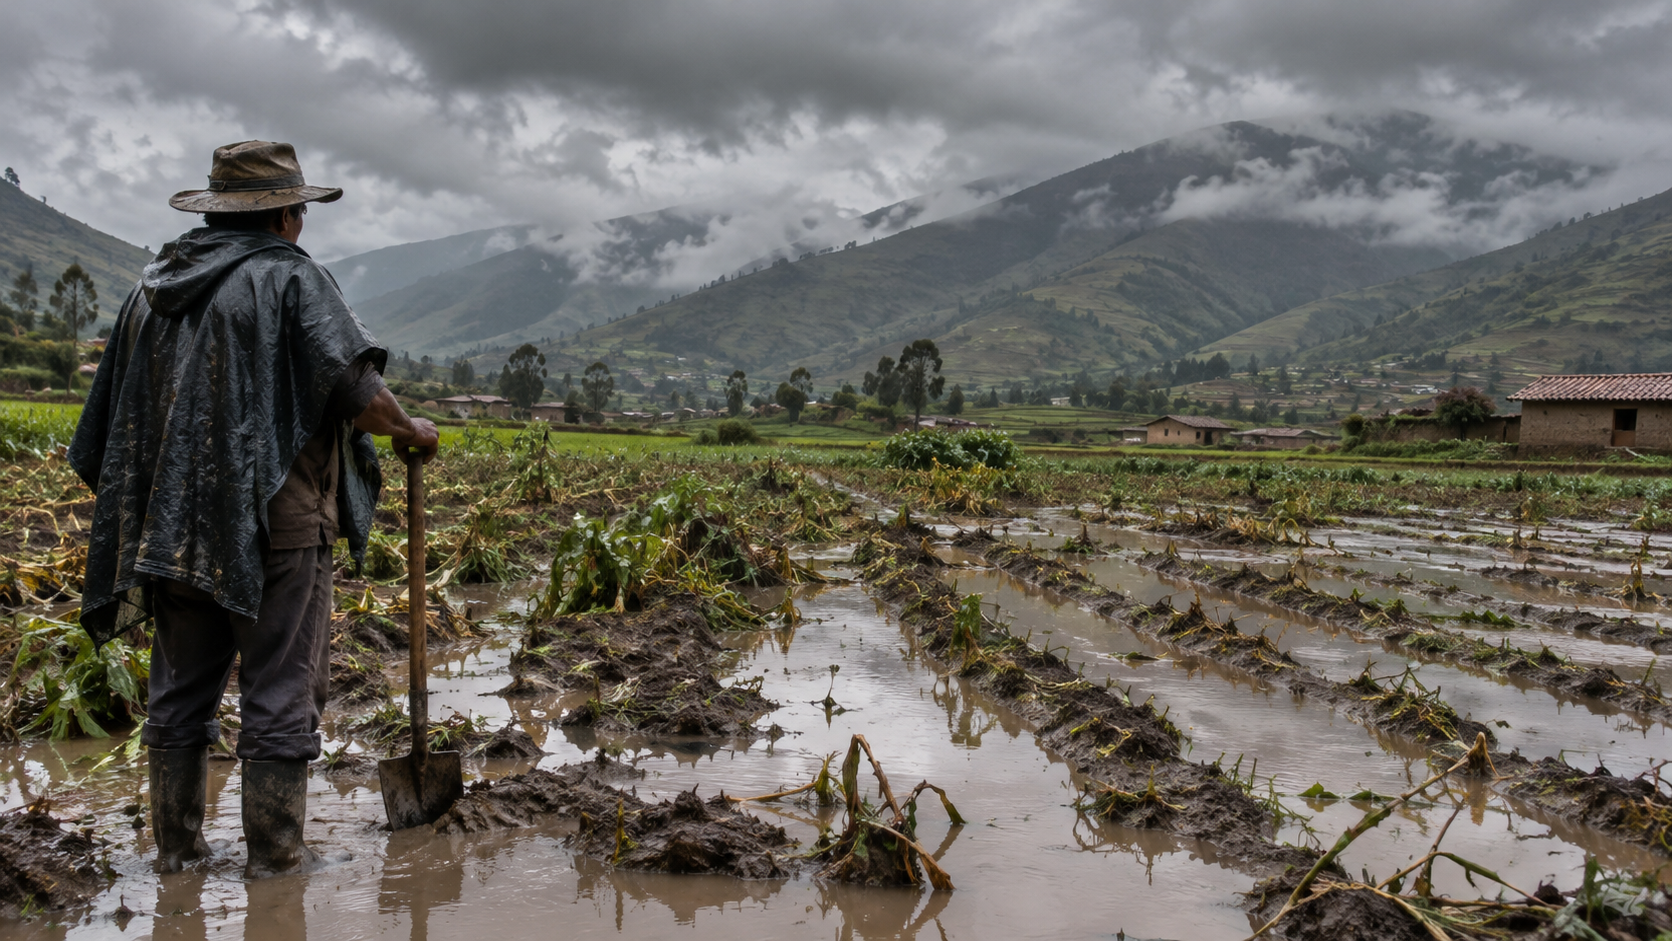
Para estas familias, perder la vivienda, la cosecha o la pesca puede traducirse rápidamente en menores ingresos y mayor riesgo de pobreza. Según un estudio de la Universidad Nacional de Australia sobre El Niño costero del 2017, en los distritos inundados del norte los ingresos de los hogares cayeron cerca de 20% ese año y la probabilidad de caer en pobreza aumentó en 17 puntos porcentuales. Además, según la Encuesta Nacional de Hogares (Enaho), uno de cada seis hogares afectados de la costa norte tuvo que reducir su alimentación o consumo para enfrentar el impacto.
Los recursos para responder ya están anunciados. El reto ahora es lograr que lleguen a tiempo y a quienes más los necesitan. La ayuda humanitaria será indispensable durante la emergencia, pero también deben estar listos los mecanismos para sostener los ingresos de las familias y proteger a los productores. Por ello, desde APOYO Consultoría proponemos dos ajustes, tanto para mejorar la implementación de las medidas anunciadas como para aprovechar mejor un instrumento que ya existe, el seguro agrícola.
- Preparar desde ahora un esquema de entrega del bono que permita iniciar los pagos sin esperar a que concluya el empadronamiento municipal y ajustar después el padrón, la cobertura y el número de entregas conforme se conozca mejor el daño. Hoy, actuar con rapidez enfrenta dos obstáculos. Por un lado, el padrón de hogares en las zonas expuestas aún está incompleto. Por otro, el procedimiento exige cruzar ese padrón con el listado de damnificados que levantan las municipalidades casa por casa, un proceso que puede tomar meses. En el 2017, el bono se pagó cinco meses después del pico de lluvias, cuando muchas familias ya habían tenido que endeudarse o reducir su consumo. Para evitar que ese retraso se repita, proponemos cuatro acciones complementarias.
-
- Completar el padrón y dejar listos los canales de pago antes de las lluvias. El Midis ha avanzado en actualizar el Registro de Información Social en zonas expuestas a El Niño, pero aún existen hogares no registrados o con información desactualizada. Para cubrir estos vacíos, puede aprovecharse el Censo del 2025 para identificar hogares y actualizar su ubicación en las zonas de mayor riesgo. Además, el Midis podría coordinar con las entidades financieras una campaña de prerregistro a través de las billeteras digitales disponibles en el mercado. Con el consentimiento de los usuarios, estas permitirían validar la identidad con el DNI, confirmar la ubicación de la vivienda y evitar registros duplicados. La información recogida complementaría el padrón del Midis, que seguiría a cargo de determinar la clasificación socioeconómica, y ayudaría a reducir tanto la subcobertura como las filtraciones. Al mismo tiempo, dejaría habilitado un canal de pago que permitiría actuar con mayor rapidez una vez declarada la emergencia.
- Autorizar una primera entrega sin esperar a que concluya el empadronamiento municipal. Con el padrón y los canales de pago preparados, una vez declarada la emergencia de nivel 4 o 5, debería autorizarse una primera transferencia a los hogares pobres previamente registrados en el distrito. Así, la ayuda podría comenzar a llegar mientras las municipalidades continúan identificando casa por casa a los damnificados.
- Ajustar el padrón de las siguientes entregas conforme se conozca mejor el daño. En las semanas posteriores, el Estado podría combinar imágenes satelitales y aéreas con reportes locales para identificar con mayor precisión las zonas afectadas. Dentro de esas zonas, se podrían excluir las manzanas de mayor nivel socioeconómico y concentrar las siguientes entregas en los hogares con mayor necesidad. Esta delimitación, cruzada con el padrón de hogares y complementada con el empadronamiento municipal, permitiría incorporar nuevos afectados y concentrar las siguientes entregas en los hogares que cumplan los criterios definidos.
- Ajustar la cobertura y el número de pagos según la magnitud de la afectación. Cada pago debería cubrir la canasta básica alimentaria del hogar, unos S/800 en la costa y S/700 en la sierra. Los S/2 500 millones anunciados permitirían financiar tres pagos a unos 730 mil hogares pobres de las zonas expuestas. Si también se incluyeran los 690 mil hogares vulnerables a caer en pobreza, tres pagos elevarían el costo total a aproximadamente S/3 400 millones, por lo que se requerirían cerca de S/900 millones adicionales. La prioridad inicial debería ser atender a los hogares pobres y ampliar progresivamente la cobertura conforme se identifiquen las zonas efectivamente afectadas.
Estas acciones permitirían responder con mayor rapidez ante el próximo FEN, pero no deberían convertirse en la forma permanente de actuar frente a cada emergencia. Una vez superado este episodio inicial, el Midis debería avanzar hacia un mecanismo que permita activar transferencias automáticamente ante futuros eventos. En línea con lo que sugiere la Asociación Peruana de Empresas de Seguros (APESEG), este mecanismo podría ser un seguro paramétrico que permita liberar recursos cuando las lluvias o sequías superen determinados umbrales.
- Mejorar el acceso de los productores a las indemnizaciones del seguro agrícola y extender la protección al ganado. El Seguro Agrícola Catastrófico ya existe y es financiado íntegramente por el Midagri, pero su efectividad depende de que los productores sepan que están cubiertos, puedan reportar sus pérdidas con facilidad y reciban la indemnización sin demoras. Para ello, se necesita avanzar en tres acciones.
-
- Informar desde ahora a los productores asegurados. El seguro cubre a pequeños productores de agricultura familiar con hasta S/1000 por hectárea perdida y alcanza más de dos millones de hectáreas. Sin embargo, muchos agricultores desconocen que están asegurados o cómo solicitar la indemnización. Las direcciones regionales agrarias deberían informarles, a través de sus promotores, la radio y el celular, qué cubre el seguro, cómo reportar una pérdida y qué pasos deben seguir para cobrar.
- Extender la protección a los productores ganaderos. El seguro actual cubre cultivos, pero no animales. Por ello, el Midagri debería poner en operación antes del verano el seguro paramétrico para alpacas anunciado para Puno, que financia forraje cuando el pasto se seca, y establecer un cronograma para extenderlo progresivamente al resto del sur andino.
- Hacia la siguiente campaña, contar con un padrón de productores cubiertos para facilitar el reporte y el pago. Para la campaña del 2027, siguiendo la recomendación de APESEG, el Midagri debería proporcionar a las aseguradoras un padrón con la ubicación de las parcelas y un medio de contacto de los productores asegurados. Así, las aseguradoras podrían informarles directamente sobre su cobertura, recibir con mayor rapidez los reportes de daños y agilizar el pago de las indemnizaciones, sin depender únicamente de que el agricultor se acerque a una agencia agraria.
Agradecemos los aportes de María Antonieta Alva, exministra de Economía y Finanzas y gerenta de Innovación Social de Credicorp; Luis Cordero, consultor en políticas públicas y profesor de la Universidad Peruana Cayetano Heredia; Eduardo Morón, presidente de la Asociación Peruana de Empresas de Seguros (APESEG); y Javier Paulini, profesor de la Escuela de Gobierno y Políticas Públicas de la PUCP.